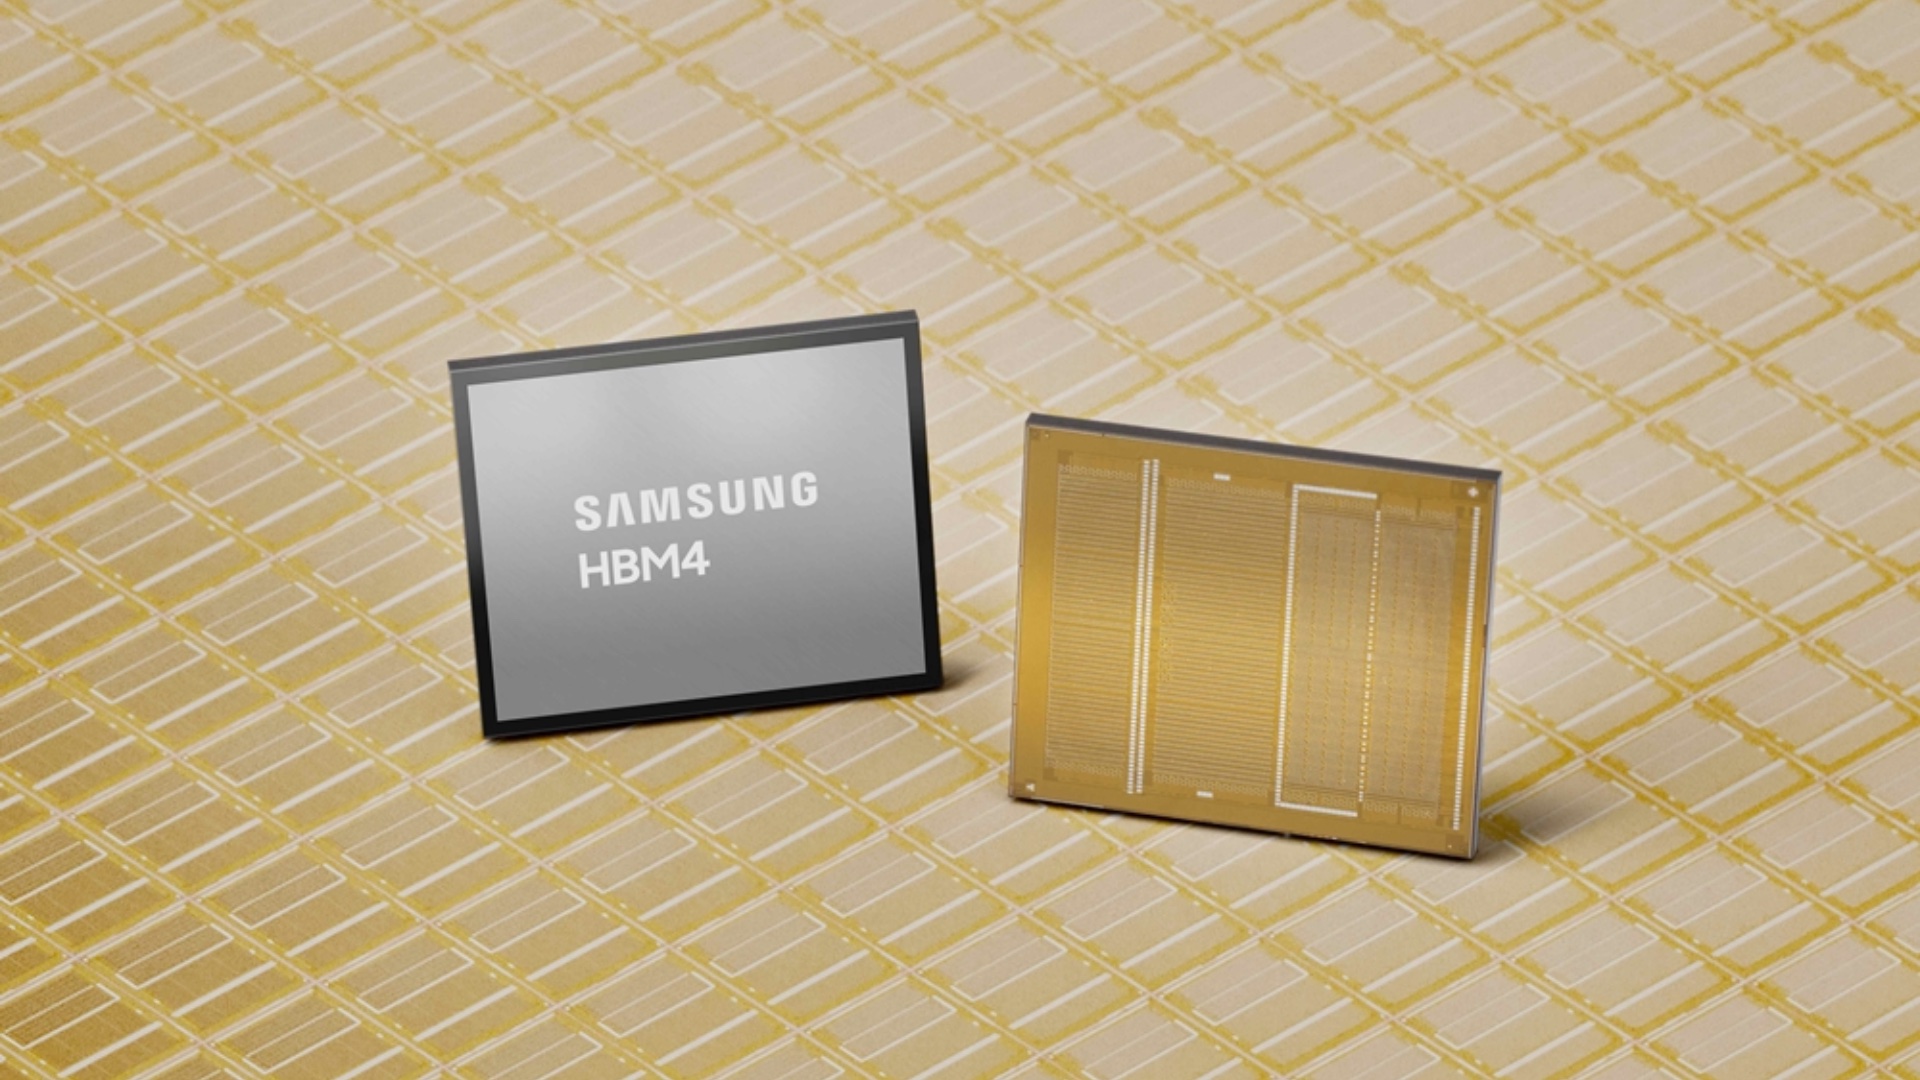
Samsung เตรียมเพิ่มสัดส่วนตระกูล HBM4 ในกำลังผลิตรวมจากราว 40% ในปี 2026 เป็นราว 80% ในปี 2027 หรือมากกว่าสองเท่า พร้อมขยาย wafer capacity จากราว 180,000 แผ่นต่อเดือน เป็นราว 250,000 แผ่นต่อเดือน ตามข้อมูลจากแหล่งข่าวที่ใกล้ชิดกับบริษัท ตัวเลขเหล่านี้สะท้อนการแข่งขันเพื่อชิงบทบาทซัพพลายเออร์หน่วยความจำสำหรับชิป AI รุ่นถัดไป แต่ยังไม่ได้แปลว่าจะกลายเป็นรายได้หรือส่วนแบ่งตลาดทันที
เหตุใด Samsung ต้องเร่งเพิ่มสัดส่วนการผลิต HBM4 และ HBM4E
ความต้องการหน่วยความจำแบนด์วิดท์สูงสำหรับตัวเร่ง AI เติบโตเร็วกว่ากำลังผลิตที่มีอยู่ Samsung จึงเดินหน้าปรับสายการผลิตให้เอียงไปทาง HBM4 และ HBM4E มากขึ้น โดย HBM4 เริ่มส่งมอบเชิงพาณิชย์ตั้งแต่เดือนกุมภาพันธ์ 2026 และมีการส่งตัวอย่าง HBM4E แบบ 12 ชั้นให้ลูกค้ารวมถึง Nvidia ในเดือนพฤษภาคม 2026
อีกสัญญาณที่ยืนยันว่ากำลังผลิตกำลังขยายตัวจริงคืองานทำความสะอาดแผ่นรองกระจก (glass carrier) ที่ใช้ในกระบวนการแพ็กเกจ HBM ซึ่ง Samsung ว่าจ้างภายนอกเพิ่มขึ้นจากราว 20,000 แผ่นต่อเดือน เป็นราว 50,000 แผ่นต่อเดือน หรือเพิ่มขึ้นกว่า 2.5 เท่า ตัวเลขนี้ไม่ใช่ตัวชี้วัดหลักของกำลังผลิต HBM แต่เป็นหลักฐานประกอบที่บอกว่าโรงงานกำลังเร่งเครื่องเพื่อรองรับดีมานด์จริง
ตัวเลขกำลังผลิตที่ Samsung วางแผนไว้
ตัวเลข “มากกว่าสองเท่า” ในข่าวนี้หมายถึงสัดส่วนของ HBM4 ในกำลังผลิตรวม ไม่ใช่จำนวนเวเฟอร์ทั้งหมดที่เพิ่มขึ้นเป็นสองเท่า เพราะ wafer capacity โดยรวมขยายตัวราว 39% เท่านั้น
| Factor | ปี 2026 | ปี 2027 (คาดการณ์) |
|---|---|---|
| Wafer capacity ต่อเดือน | ราว 180,000 แผ่น | ราว 250,000 แผ่น |
| สัดส่วนตระกูล HBM4 ในกำลังผลิตรวม | ราว 40% | ราว 80% |
| งานทำความสะอาด glass carrier (จ้างภายนอก) | ราว 20,000 แผ่นต่อเดือน | ราว 50,000 แผ่นต่อเดือน |
| โฟกัสการแพ็กเกจ | เริ่มขยับสู่การซ้อนชั้นสูง | เน้นสแตก 12 ชั้นขึ้นไป |
ตัวเลขทั้งหมดนี้เป็นแผนงานที่แหล่งข่าวเปิดเผย ไม่ใช่ตัวเลขที่ Samsung ยืนยันอย่างเป็นทางการ จึงควรมองเป็นทิศทางมากกว่าคำมั่นสัญญาตายตัว
HBM4 กับ HBM4E ต่างกันตรงไหน
HBM4 เป็น DRAM รุ่นที่ 6 ระดับ 10 นาโนเมตร ใช้ base die ที่ผลิตด้วยเทคโนโลยี 4 นาโนเมตร และเริ่มส่งมอบเชิงพาณิชย์แล้วตั้งแต่ต้นปี 2026 ส่วน HBM4E เป็นรุ่นที่ 7 ต่อยอดจาก HBM4 ปัจจุบันอยู่ในขั้นส่งตัวอย่างแบบสแตก 12 ชั้นให้ลูกค้าทดสอบ ยังไม่เข้าสู่การผลิตเชิงพาณิชย์
| Factor | HBM3E | HBM4 | HBM4E |
|---|---|---|---|
| รุ่น DRAM | รุ่นก่อนหน้า | รุ่นที่ 6 (10nm-class) | รุ่นที่ 7 |
| สถานะการผลิต | ใช้งานเชิงพาณิชย์แล้ว | ส่งมอบเชิงพาณิชย์ตั้งแต่ ก.พ. 2026 | อยู่ระหว่างส่งตัวอย่างให้ลูกค้า |
| การซ้อนชั้น | ไม่ระบุ | ไม่ระบุ | มีตัวอย่างสแตก 12 ชั้น |
| แบนด์วิดท์ / ความจุ | ไม่มีข้อมูลยืนยันในแหล่งข่าวนี้ | ไม่มีข้อมูลยืนยันในแหล่งข่าวนี้ | ไม่มีข้อมูลยืนยันในแหล่งข่าวนี้ |
จุดที่น่าสนใจคือ Samsung เดินหน้าสแตกชิปให้สูงขึ้นเรื่อยๆ ซึ่งช่วยเพิ่มความจุต่อแพ็กเกจ แต่ก็ทำให้การควบคุมความร้อนและ yield ยากขึ้นตามไปด้วย
Nvidia และลูกค้ารายใหญ่มีบทบาทอย่างไร
การที่ Samsung ส่งตัวอย่าง HBM4E แบบ 12 ชั้นให้ Nvidia ตั้งแต่เดือนพฤษภาคม 2026 เป็นก้าวสำคัญ เพราะ Nvidia คือผู้ซื้อ GPU AI รายใหญ่ที่สุดในตลาด และการผ่านกระบวนการทดสอบของลูกค้ารายนี้มักเป็นตัวชี้วัดว่าเทคโนโลยีพร้อมสำหรับการผลิตจำนวนมากหรือไม่
อย่างไรก็ตาม การส่งตัวอย่างไม่เท่ากับการได้ออร์เดอร์จริง Samsung ยังต้องผ่านการรับรองคุณภาพอีกหลายขั้นก่อนที่ HBM4E จะเข้าสู่สายการผลิตเชิงพาณิชย์ และก่อนที่ตัวเลขกำลังผลิตที่เพิ่มขึ้นจะแปลงเป็นรายได้จริง
จุดแข็งของแผนนี้ และสิ่งที่ยังต้องพิสูจน์
ข้อดี
- +ขยาย wafer capacity อย่างเป็นรูปธรรม จากราว 180,000 เป็นราว 250,000 แผ่นต่อเดือน
- +เริ่มส่งมอบ HBM4 เชิงพาณิชย์แล้ว และมีลูกค้ารายใหญ่อย่าง Nvidia ทดสอบ HBM4E
- +ปรับสัดส่วนสายการผลิตให้ตอบโจทย์ตลาด AI ที่ยังขาดหน่วยความจำแบนด์วิดท์สูง
ข้อเสีย
- −ตัวเลขทั้งหมดยังเป็นแผนงานจากแหล่งข่าว ไม่ใช่ตัวเลขที่ Samsung ยืนยันอย่างเป็นทางการ
- −HBM4E ยังอยู่ขั้นส่งตัวอย่าง ยังไม่เข้าสู่การผลิตเชิงพาณิชย์
- −ไม่มีข้อมูลเปรียบเทียบกับ SK hynix หรือ Micron ในแหล่งข่าวนี้ จึงยังฟันธงไม่ได้ว่าใครนำ
ต้นทุนของการขยายกำลังผลิตที่ไม่ได้อยู่ในตัวเลขเปอร์เซ็นต์
การเพิ่มสัดส่วน HBM4 ในสายการผลิตไม่ได้แปลว่า Samsung จะทำได้โดยไม่มีต้นทุนเพิ่ม เพราะต้องลงทุนทั้งอุปกรณ์การแพ็กเกจขั้นสูงสำหรับการสแตกชิป 12 ชั้นขึ้นไป และขยายกำลังการทดสอบคัดเกรดชิปให้ทันกับปริมาณที่เพิ่มขึ้น
การขยับกำลังผลิตไปทาง HBM ยังมี opportunity cost คือกำลังการผลิต DRAM ประเภทอื่นที่อาจถูกเบียดออกไป หาก Samsung push สายการผลิตไปทาง HBM มากเกินไป ก็อาจเสียความยืดหยุ่นในตลาดหน่วยความจำส่วนอื่นเช่นกัน
สิ่งที่ควรจับตาต่อจากนี้
ประเด็นสำคัญไม่ใช่แค่ Samsung วางแผนเพิ่มสัดส่วน HBM4 มากกว่าสองเท่าในปี 2027 แต่คือ HBM4E จะผ่านการรับรองจากลูกค้าอย่าง Nvidia ได้เร็วแค่ไหน และจะเข้าสู่การผลิตเชิงพาณิชย์เมื่อใด
ต้องติดตามด้วยว่า wafer capacity ที่ขยายจริงจะตามทันแผน 250,000 แผ่นต่อเดือนหรือไม่ เพราะตัวเลขบนแผนงานกับกำลังผลิตที่ส่งมอบได้จริงอาจไม่ใช่เรื่องเดียวกันเสมอไป